Libreta de gastos: cómo llevar tus cuentas a mano (y que funcione)
Una libreta de gastos es la forma más antigua de controlar el dinero, y sigue funcionando. No necesita batería, no pide tu banco y no te cobra una suscripción. Lo único que pide es constancia.
Aquí está cómo organizarla para que sí la uses, y cómo saber cuándo te conviene pasar a Excel o a una app.
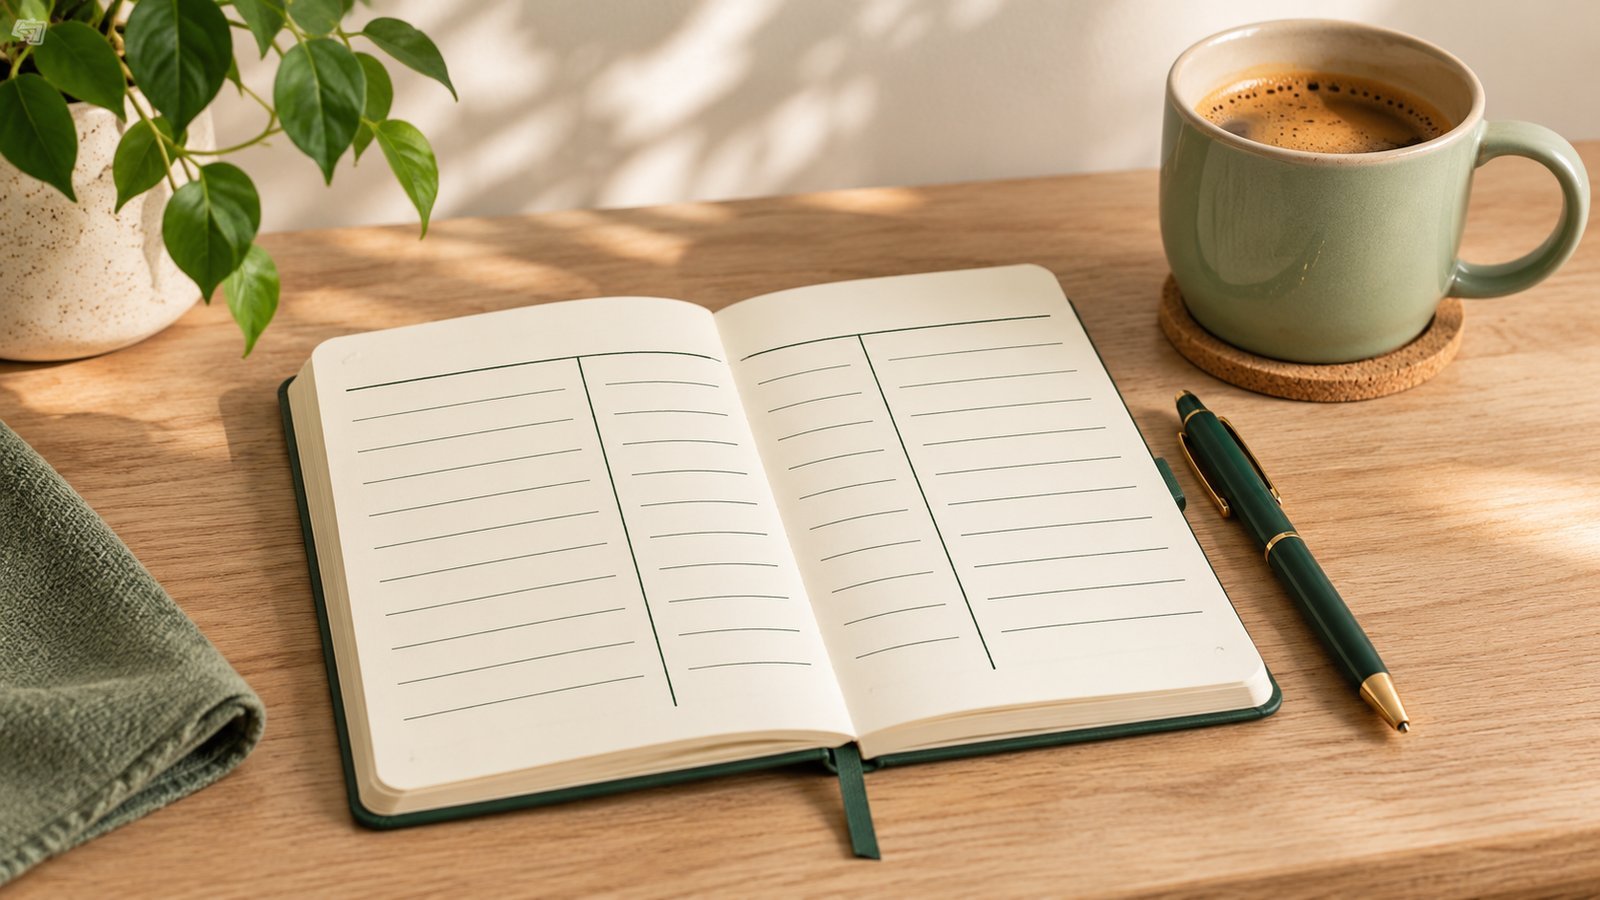
Elige una libreta que traigas contigo
La mejor libreta de gastos es la que está contigo cuando pagas. Una pequeña, que quepa en la bolsa o en la guantera. Si se queda en un cajón de la casa, vas a anotar “después”, y después casi nunca llega.
Cuatro columnas son suficientes
En cada página, dibuja cuatro columnas:
| Fecha | Concepto | Categoría | Monto |
|---|---|---|---|
| 14 nov | súper | Súper | $650 |
| 14 nov | gasolina | Transporte | $500 |
| 15 nov | tacos | Comida fuera | $180 |
Nada más. Sin notas largas, sin códigos. Si te sobra espacio, una quinta columna “forma de pago” (efectivo, débito, tarjeta) ayuda a no perder de vista lo que va a la tarjeta de crédito.
Usa pocas categorías
Con estas basta para empezar:
- Súper
- Comida fuera
- Transporte o gasolina
- Hogar y servicios (renta, luz, agua, gas, internet)
- Salud
- Salidas
- Otros
Más categorías no te dan más control, te dan más trabajo. En control de gastos personales explico por qué empezar con pocas.
Anota el mismo día
La regla de oro: anota cada gasto el mismo día, de preferencia en el momento. Al final del día ya no te acuerdas de la propina, del estacionamiento ni del refresco. Y esos gastos chicos son justo los que explican el fin de mes (el hábito del registro diario).
Suma cada semana, no solo al final del mes
Una vez por semana, el mismo día, cinco minutos:
- Suma lo de cada categoría de esa semana.
- Escribe el total en una esquina de la página.
- Compara con lo que tenías pensado gastar.
Si esperas al final del mes, ya es tarde para cambiar algo. Cada semana te da tiempo de corregir. Si quieres un número para la semana, la calculadora de límite de gasto semanal te lo da en segundos.
Al final del mes
Pasa a una página nueva y escribe:
- Lo que te entró en el mes.
- Lo que gastaste, por categoría.
- La diferencia.
- Una cosa que vas a cambiar el mes que viene.
Esa última línea es la que hace que la libreta sirva para algo más que para recordar.
Cuándo pasarte a Excel o a una app
La libreta funciona muy bien hasta que te cansas de sumar. Si notas que:
- dejas de anotar porque no traes la libreta,
- las sumas te dan flojera o te equivocas,
- quieres ver gráficas o comparar meses,
entonces una plantilla de Excel gratis o una app te pueden ahorrar trabajo. En mi comparativa de 10 apps para controlar gastos cuento cuáles son gratis de verdad y cuáles piden tu banco. También estoy creando mi propia app, pensada para anotar un gasto en segundos, como en una libreta pero sin sumar a mano.
En resumen
Una libreta pequeña que traigas contigo, cuatro columnas, pocas categorías, anotar el mismo día y sumar cada semana. Es todo. Si después de un mes sigues anotando, ya tienes el hábito; la herramienta la puedes cambiar cuando quieras.
Este artículo comparte mi propio método. No es asesoría financiera.
Preguntas frecuentes
¿Cómo se hace una libreta de gastos?
Usa una libreta pequeña que puedas traer contigo. En cada página pon cuatro columnas: fecha, concepto, categoría y monto. Anota cada gasto el mismo día y, al final de la semana, suma por categoría. Al final del mes, compara el total con lo que te entró.
¿Qué categorías poner en una libreta de gastos?
Con cinco a siete basta: súper, comida fuera, transporte o gasolina, hogar y servicios, salud, salidas y otros. Si 'otros' crece mucho, ahí está tu siguiente categoría.
¿Es mejor una libreta o una app para controlar gastos?
La libreta es simple y no depende de nada, pero las sumas son a mano. Una app hace las cuentas sola y se anota en segundos desde el teléfono. Lo mejor es la que vas a usar todos los días.
Sigue leyendo
 Control de gastos personales: cómo llevarlo con una app, Excel o una libreta
 Plantilla de control de gastos en Excel gratis (también para Google Sheets)
 Ejemplo de presupuesto personal: 3 casos con números reales
Mira las 10 apps comparadas · ¿Qué app es para ti? Test de 1 minuto · Todos los artículos
¿Quieres una app más simple para tus gastos?
Un solo correo cuando la app esté en la App Store. Sin spam.
Este artículo comparte mi propia experiencia. No es asesoría financiera.